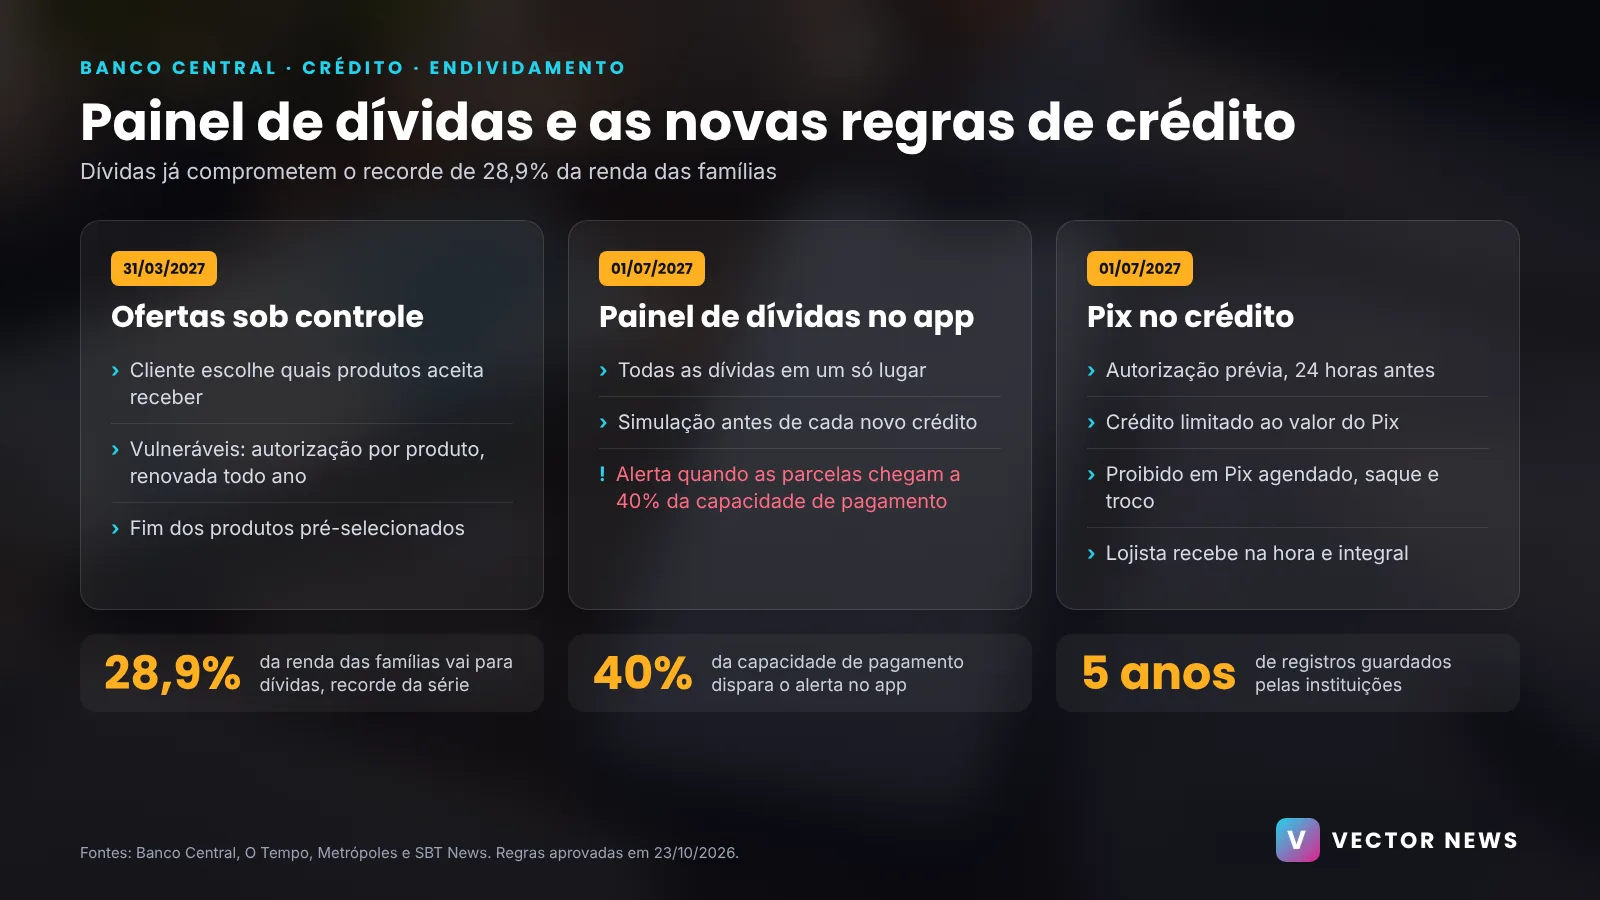
O Banco Central aprovou novas regras contra o endividamento das famílias e uma delas vai mudar o aplicativo de todos os bancos: o painel de dívidas. A partir de 1º de julho de 2027, instituições financeiras e de pagamento terão de mostrar em um só lugar todas as dívidas do cliente, com alertas quando o comprometimento da renda chegar a níveis perigosos. As medidas foram aprovadas na sexta-feira, 23 de outubro, e incluem também regras para o Pix no crédito e limites para as ofertas de empréstimo a clientes mais vulneráveis.
O pacote chega em um momento delicado. Segundo dados do Banco Central divulgados em agosto, as dívidas já comprometem um recorde de 28,9% da renda das famílias, o maior nível da série iniciada em 2011, de acordo com o SBT News. Veja o que muda, quando e como isso afeta consumidores e empresas.
Como vai funcionar o painel de dívidas
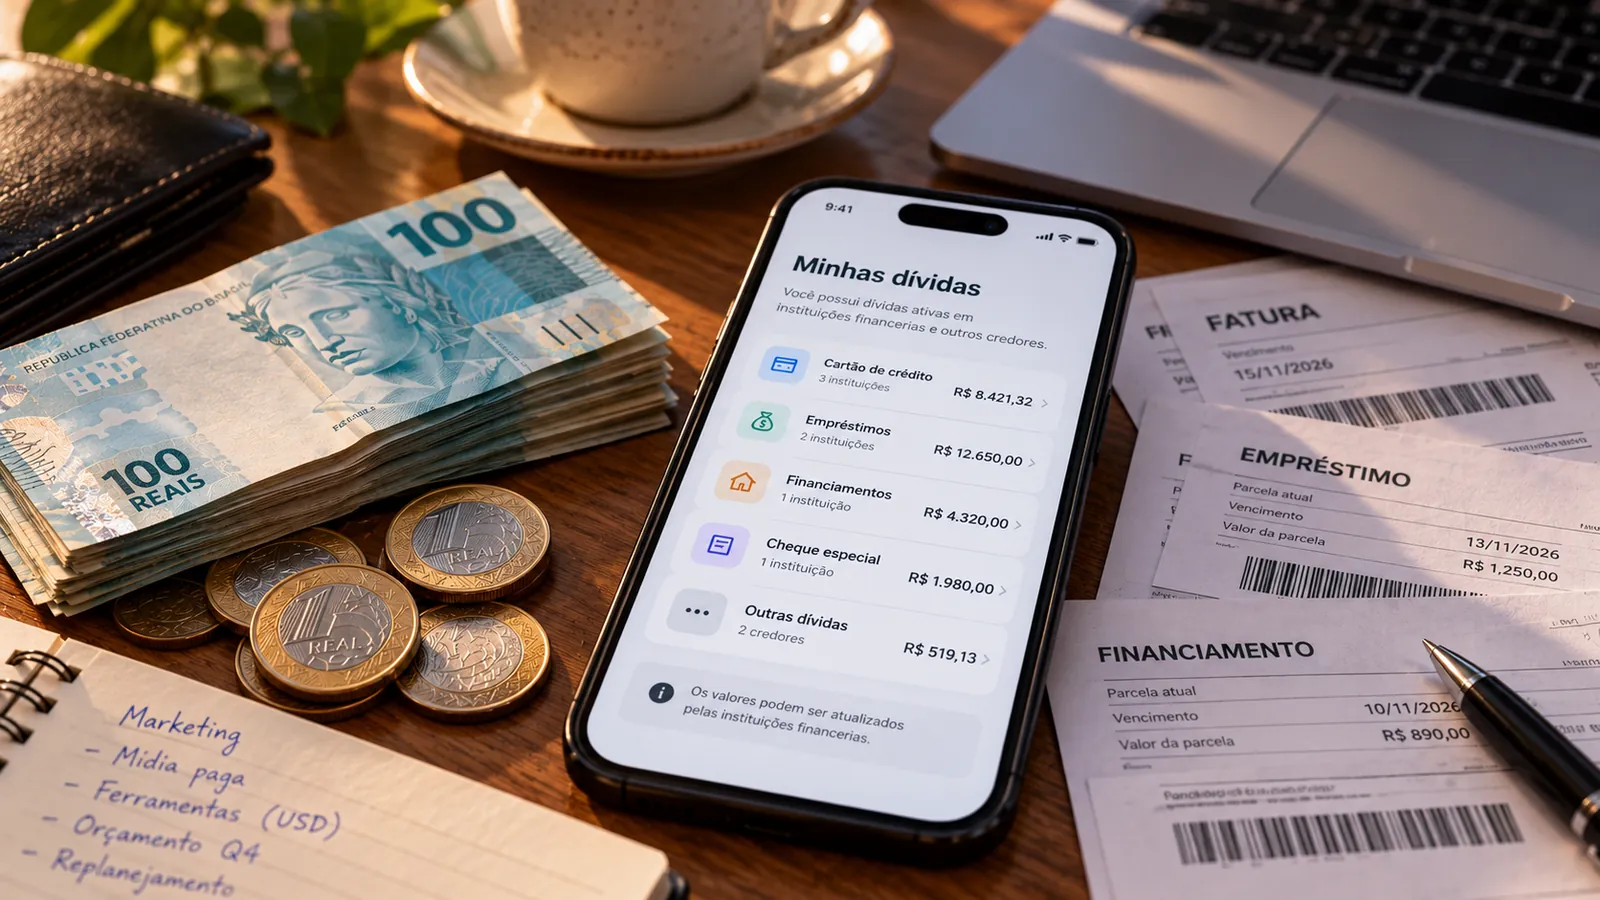
O painel de dívidas consolidadas terá de aparecer nos aplicativos e plataformas digitais de bancos e instituições de pagamento. Segundo O Tempo, ele vai reunir cartão de crédito, cheque especial e outras modalidades de crédito com pagamento futuro, mostrando:
- valores vencidos e a vencer;
- saldo devedor e parcelas restantes de cada dívida;
- gráficos com a evolução do endividamento ao longo do tempo.
Antes de contratar qualquer novo crédito, o painel também vai simular o valor da parcela, o percentual da capacidade mensal de pagamento que será comprometido, quanto sobra por mês e as obrigações futuras. A capacidade de pagamento será calculada com critérios conservadores, considerando a renda e outros recursos disponíveis.
Os alertas do painel de dívidas
O ponto mais importante são os alertas automáticos. O cliente será avisado quando:
- o pagamento das dívidas atingir 40% da sua capacidade mensal de pagamento;
- uma oferta ou contrato for incompatível com o perfil e a capacidade de pagamento;
- houver sinais de endividamento desproporcional.
As instituições terão de guardar os registros por cinco anos, documentar as medidas tomadas nos casos de endividamento excessivo e indicar um diretor responsável. As regras valem para pessoas físicas e microempreendedores individuais.
Pix no crédito: autorização prévia e limites
A segunda frente trata do Pix com crédito, modalidade em que o pagador transfere à vista para quem recebe, mas parcela o valor com juros. A partir de julho de 2027, os bancos só poderão oferecer essa opção a quem der autorização prévia, registrada pelo menos 24 horas antes. Uma única autorização basta, e ela pode ser cancelada a qualquer momento.
Outras regras importantes:
- o crédito não pode ser maior que o valor da transação;
- fica proibido para Pix agendado, saque e troco;
- parcelas cobradas na fatura do cartão não podem consumir o limite do cartão;
- os aplicativos terão de ter uma área para consultar as operações e um simulador.
Para quem vende, nada muda no recebimento: o Pix continua chegando na hora e integralmente, mesmo quando o cliente parcela. Esse é um ponto relevante para o varejo, já que o Pix parcelado vinha sendo apontado como alternativa ao cartão em datas como a Black Friday 2026.
Fim das ofertas de crédito sem pedido
A terceira medida, que entra em vigor antes, em 31 de março de 2027, dá ao cliente o controle sobre as propagandas que recebe. Pessoas físicas e MEIs poderão escolher para quais produtos aceitam anúncios e ofertas ativas: crédito, criptoativos, pagamentos, câmbio e emissão de cartões. A regra vale para aplicativos, internet banking, caixas eletrônicos, e-mail, SMS, notificações, assistentes virtuais e parceiros de Banking as a Service.
Para clientes considerados mais vulneráveis, a exigência é maior: será preciso autorização prévia para cada produto, renovada pelo menos uma vez por ano. E as ofertas ficam limitadas a renegociação, portabilidade ou migração de saldo em condições melhores, sem dinheiro novo, salvo exceções. Entre os critérios de vulnerabilidade estão o uso persistente do rotativo ou do parcelamento da fatura (em três ou mais faturas em seis meses) e dívidas em atraso há 90 dias ou mais. Também ficam proibidos produtos pré-selecionados na contratação de crédito e cartão.
O que muda para as empresas
As regras miram bancos e fintechs, mas o efeito vai além do setor financeiro. Varejistas, plataformas de pagamento e empresas que vendem parcelado precisam se preparar para três mudanças:
- Consumidor mais consciente: com o painel de dívidas mostrando o impacto de cada parcela, parte dos clientes vai pensar duas vezes antes de comprar a prazo.
- Menos crédito empurrado: ofertas agressivas por notificação e SMS perdem espaço. Quem dependia desse canal para vender terá de buscar outros caminhos.
- Confiança como diferencial: marcas que orientam e explicam ganham relevância em um ambiente de consumidor endividado e mais cauteloso.
O terceiro ponto é uma oportunidade. Com menos espaço para a oferta invasiva, ganha quem atrai o cliente pela informação útil. Explicamos essa virada em por que grandes empresas estão criando o próprio portal de notícias, e a Vector Marketing & Conteúdo ajuda marcas a construir esse tipo de canal próprio, que atrai audiência pelo Google e pelas IAs sem depender de mensagens disparadas.
Cenário: juros altos e eleição no radar
O pacote do Banco Central chega em meio a juros elevados e incerteza econômica. A Selic está em 13,75% ao ano, e o mercado espera cortes graduais, como mostramos na análise do Boletim Focus. Com crédito caro, modalidades como rotativo do cartão e cheque especial pesam ainda mais no orçamento das famílias.
Ao mesmo tempo, a reação do mercado à eleição aumentou a volatilidade. O dólar teve na segunda-feira a maior alta diária desde 2003, segundo a CNN Brasil, e o presidente do BC, Gabriel Galípolo, já havia sinalizado que a instituição estudava medidas contra o crédito considerado predatório.
Próximos passos do painel de dívidas
As instituições terão 120 dias para se adaptar às regras de ofertas, que valem a partir de 31 de março de 2027, e 180 dias para o painel de dívidas e o Pix no crédito, em vigor a partir de 1º de julho de 2027. Até lá, bancos e fintechs precisam ajustar sistemas, aplicativos e políticas comerciais.
Para o consumidor, a mudança promete mais transparência. Para as empresas, é um sinal de que a era da venda empurrada está acabando e de que a confiança vai pesar cada vez mais na decisão de compra. A Vector News vai acompanhar a implementação das novas regras.
Quer um marketing que funcione como sistema, e não como ações soltas?
Diagnóstico, posicionamento, aquisição, conteúdo e conversão em uma única operação para sua empresa crescer.