Milhares de tentativas de ataque em seis meses, e nenhuma deu certo. Foi esse o balanço que Otávio Farah, cofundador e CEO da Fits, o antigo FitBank, levou para um debate sobre a segurança dos pagamentos digitais promovido pela PAGOS, a Associação Brasileira do Ecossistema de Pagamentos. A resposta para como isso foi possível está numa frase dele: a empresa precisa proteger o cliente até quando a proteção do próprio cliente falha.
O painel “O poder dos dados e o preço de não protegê-los” aconteceu em 28 de outubro, na reunião mensal da associação, em São Paulo, segundo comunicado da PAGOS publicado pela Startupz. Além de Farah, participaram Roberto Basso, diretor de tecnologia da Maxxi, e Luís Cabañas, sócio e CRO da AIKNOW, que mediou a conversa.
Quem é a Fits, a fintech que trocou de nome
Muita gente ainda conhece a empresa como FitBank. A troca de nome veio por causa de uma regra do Banco Central, a Resolução Conjunta nº 17, de 2025, que proíbe instituições sem licença bancária de usar “banco” ou “bank” no nome, como mostrou o Finsiders. O FitBank virou Fits.
Com sede em São Paulo e atuação desde 2015, a Fits é uma instituição de pagamento autorizada pelo Banco Central que oferece infraestrutura para outras empresas: banco como serviço (BaaS), Pix, pagamento de contas, conta escrow e adquirência. Em seu site, a companhia informa cerca de 20 milhões de transações e R$ 25 bilhões movimentados por mês, além de 300 mil contas ativas. O J.P. Morgan foi o primeiro investidor institucional da empresa, em 2020.
Esse papel de bastidor explica por que a segurança pesa tanto. A Fits está no meio do caminho de boa parte dos pagamentos digitais de empresas que nem sempre o consumidor conhece. Quando uma fintech como a Fits processa pagamentos para milhares de empresas, um ataque bem-sucedido não atinge um só cliente, mas toda a cadeia que depende dela.
Como a Fits barrou os ataques aos pagamentos digitais
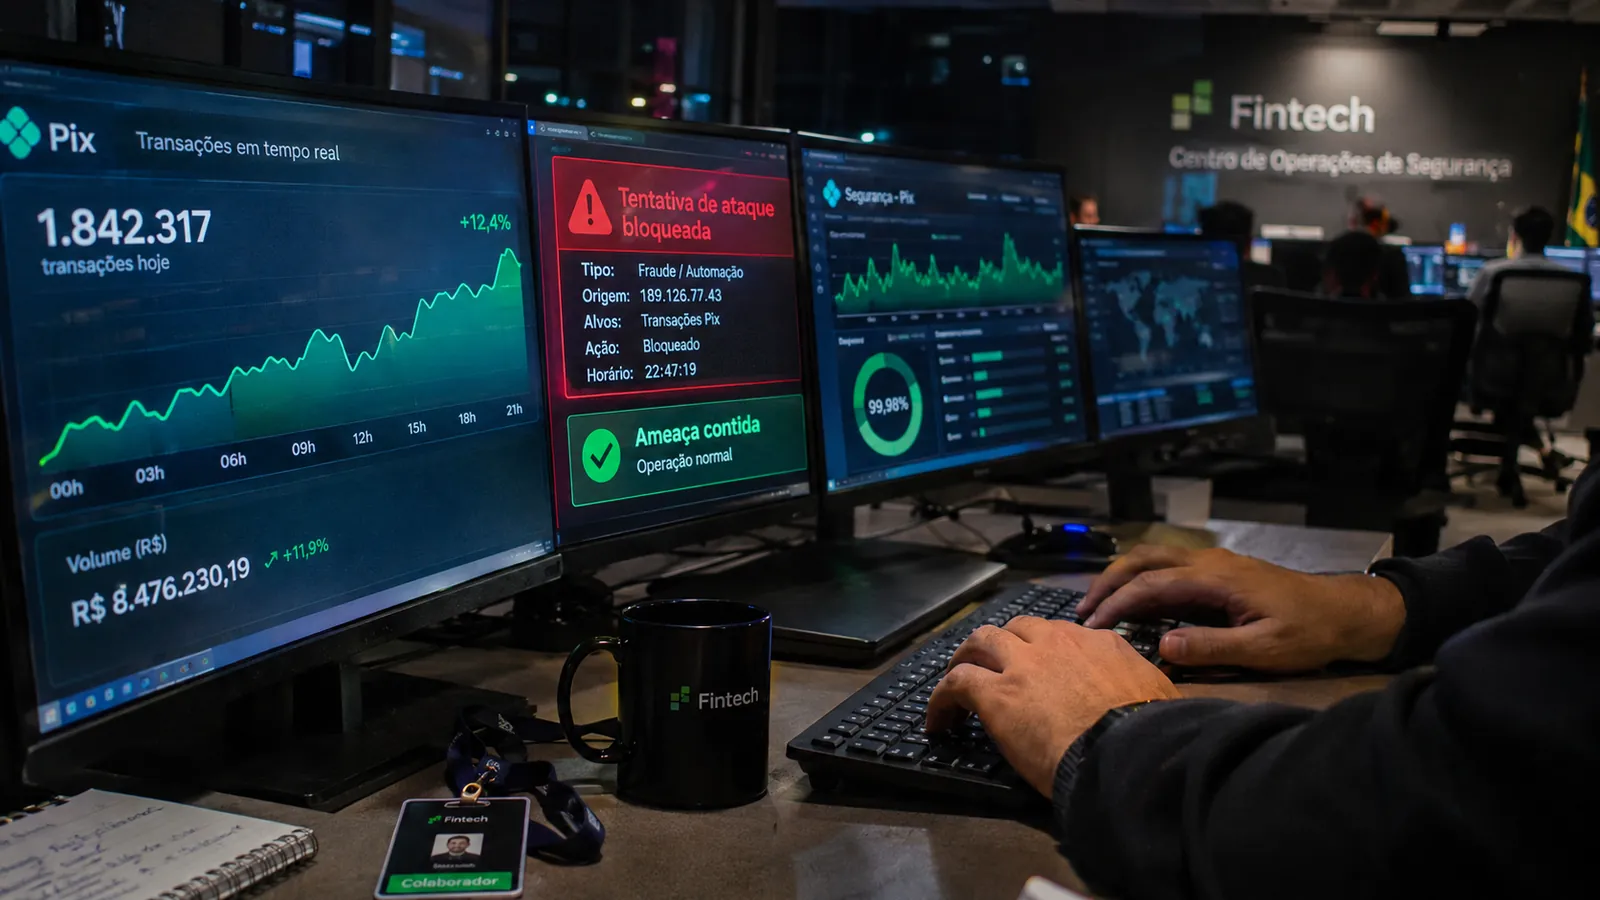
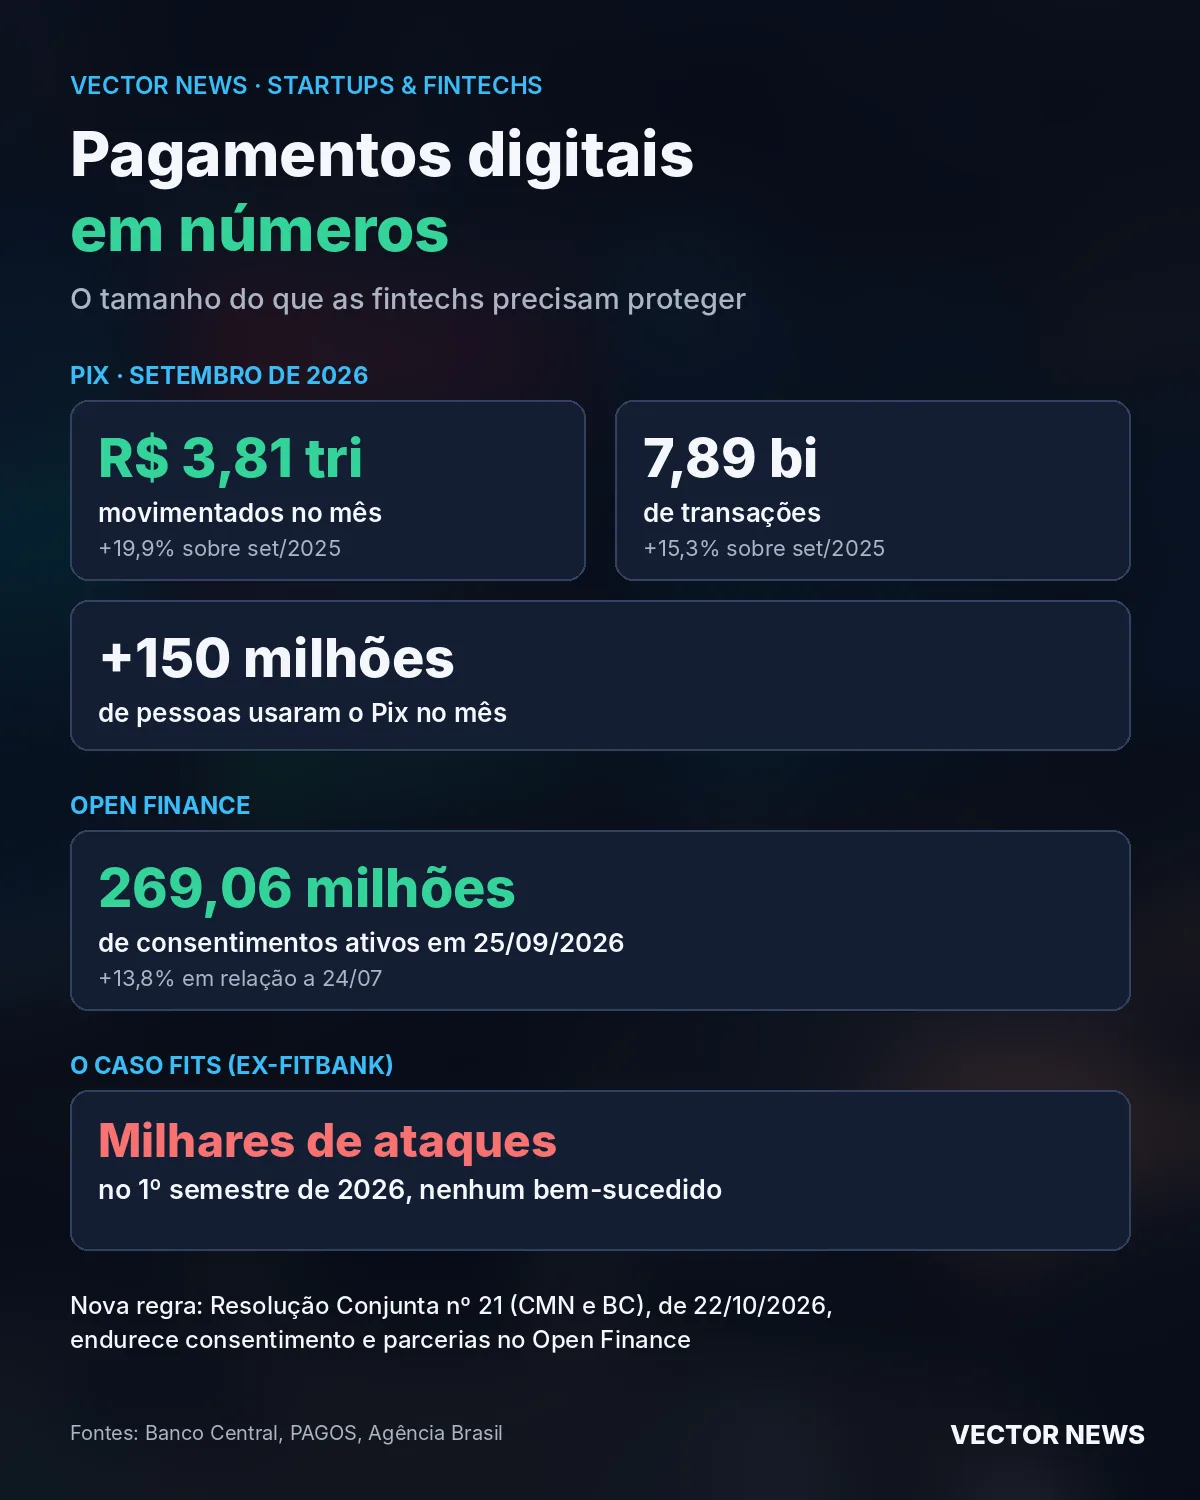
Segundo Farah, a empresa registrou milhares de tentativas de ataque no primeiro semestre de 2026, todas sem sucesso. Em um dos casos, a Fits adotou medidas preventivas para bloquear recursos que poderiam estar ligados a uma instituição que estava sob ataque.
“Nós temos as nossas proteções, mas os nossos clientes têm que ter as deles, e, mesmo que as deles falhem, nós temos que protegê-los do problema”, afirmou o executivo durante o painel.
A lógica é a de camadas. A fintech cuida da própria infraestrutura, cobra que os clientes façam a parte deles e ainda monitora o que passa pelas suas contas para agir antes que um problema de outro elo vire prejuízo. Nos pagamentos digitais, em que o dinheiro circula em segundos, essa vigilância contínua é o que separa um susto de um rombo.
O tamanho dos pagamentos digitais no Brasil
Os números ajudam a entender a pressão sobre os pagamentos digitais. Segundo dados do Banco Central citados no debate, o Pix movimentou R$ 3,81 trilhões em 7,89 bilhões de transações em setembro de 2026. Em relação a setembro de 2025, o valor cresceu 19,9% e o número de operações, 15,3%. Mais de 150 milhões de pessoas usaram o sistema no mês.
O Open Finance, sistema que permite ao cliente compartilhar seus dados entre instituições, chegou a 269,06 milhões de consentimentos ativos em 25 de setembro, alta de 13,8% em dois meses. Cada novo consentimento é uma porta a mais de dados circulando, e uma porta a mais para proteger. Pix e Open Finance juntos formam a espinha dorsal dos pagamentos digitais no país.
Com esse volume, os pagamentos digitais viraram alvo preferencial de criminosos. Quanto mais dinheiro e mais dados passam pelo sistema, maior o incentivo para tentar furar as defesas. Casos recentes no mundo cripto, como o roubo da Binance, mostram que nenhuma plataforma está imune.
A nova regra do Open Finance para os pagamentos digitais
O debate da PAGOS aconteceu poucos dias depois de o Conselho Monetário Nacional e o Banco Central aprovarem a Resolução Conjunta nº 21, de 22 de outubro, que atualiza as regras de segurança do Open Finance. Segundo a Agência Brasil, as principais mudanças são:
- O cliente passa a autorizar o compartilhamento de dados com cada empresa parceira envolvida, e não de forma genérica.
- As instituições terão de acompanhar de perto os parceiros e verificar se eles protegem os dados recebidos.
- O compartilhamento poderá ser suspenso quando houver risco à segurança.
- Diretorias e conselhos passam a ter responsabilidade mais clara sobre o monitoramento das parcerias.
- Empresas ganham jornadas de consentimento mais flexíveis.
A regra conversa diretamente com o que foi dito no painel sobre a segurança dos pagamentos digitais. “Terceirizar o serviço não terceiriza a responsabilidade”, resumiu Luís Cabañas, da AIKNOW. Em outras palavras: se uma empresa entrega dados ou pagamentos a um parceiro e algo dá errado, a culpa continua sendo dela também.
Dados só valem quando viram decisão
Roberto Basso, da Maxxi, levou o debate para outro lado: o risco de guardar dados sem propósito. Para ele, o dado “gera valor quando está ligado a uma decisão”. Empresas que acumulam informações de clientes sem usá-las ficam apenas com o risco de um vazamento, sem o benefício.
O presidente da PAGOS, Linconl Rocha, defendeu mais transparência, conscientização e capacitação no setor, sobretudo nas empresas menores, que costumam ter menos estrutura para investir em segurança e acabam sendo o elo mais frágil da corrente.
O que a segurança nos pagamentos digitais muda para empresas
Para quem tem um negócio e recebe por Pix, boleto ou cartão, o recado do painel é prático. Primeiro, conhecer bem o parceiro de pagamentos, já que a nova regra exige isso das instituições e a responsabilidade é compartilhada. Segundo, cuidar da própria segurança, com senhas fortes, autenticação em dois fatores e controle de quem acessa as contas da empresa. Terceiro, guardar só os dados de clientes que realmente serão usados.
Para as fintechs de pagamentos digitais, o caso da Fits mostra que segurança virou argumento comercial. Em um mercado em que a confiança decide quem fica com o cliente, poder dizer que milhares de ataques foram barrados vale tanto quanto uma taxa menor. E saber contar essa história também conta: empresas que divulgam bem seus resultados, com conteúdo próprio e portais de notícias, ganham espaço na busca e na reputação.
A tendência é que o tema ganhe ainda mais peso. Com o Pix crescendo perto de 20% ao ano, o Open Finance avançando e novas regras entrando em cena, o setor vive um momento de movimentação intensa, como mostram casos recentes envolvendo grandes fintechs, entre eles o de Nubank e Monzo. Nesse cenário, proteger os pagamentos digitais deixou de ser um assunto técnico e passou a ser estratégia de negócio, discutida em conselho, e não só na área de tecnologia.
Quer um marketing que funcione como sistema, e não como ações soltas?
Diagnóstico, posicionamento, aquisição, conteúdo e conversão em uma única operação para sua empresa crescer.