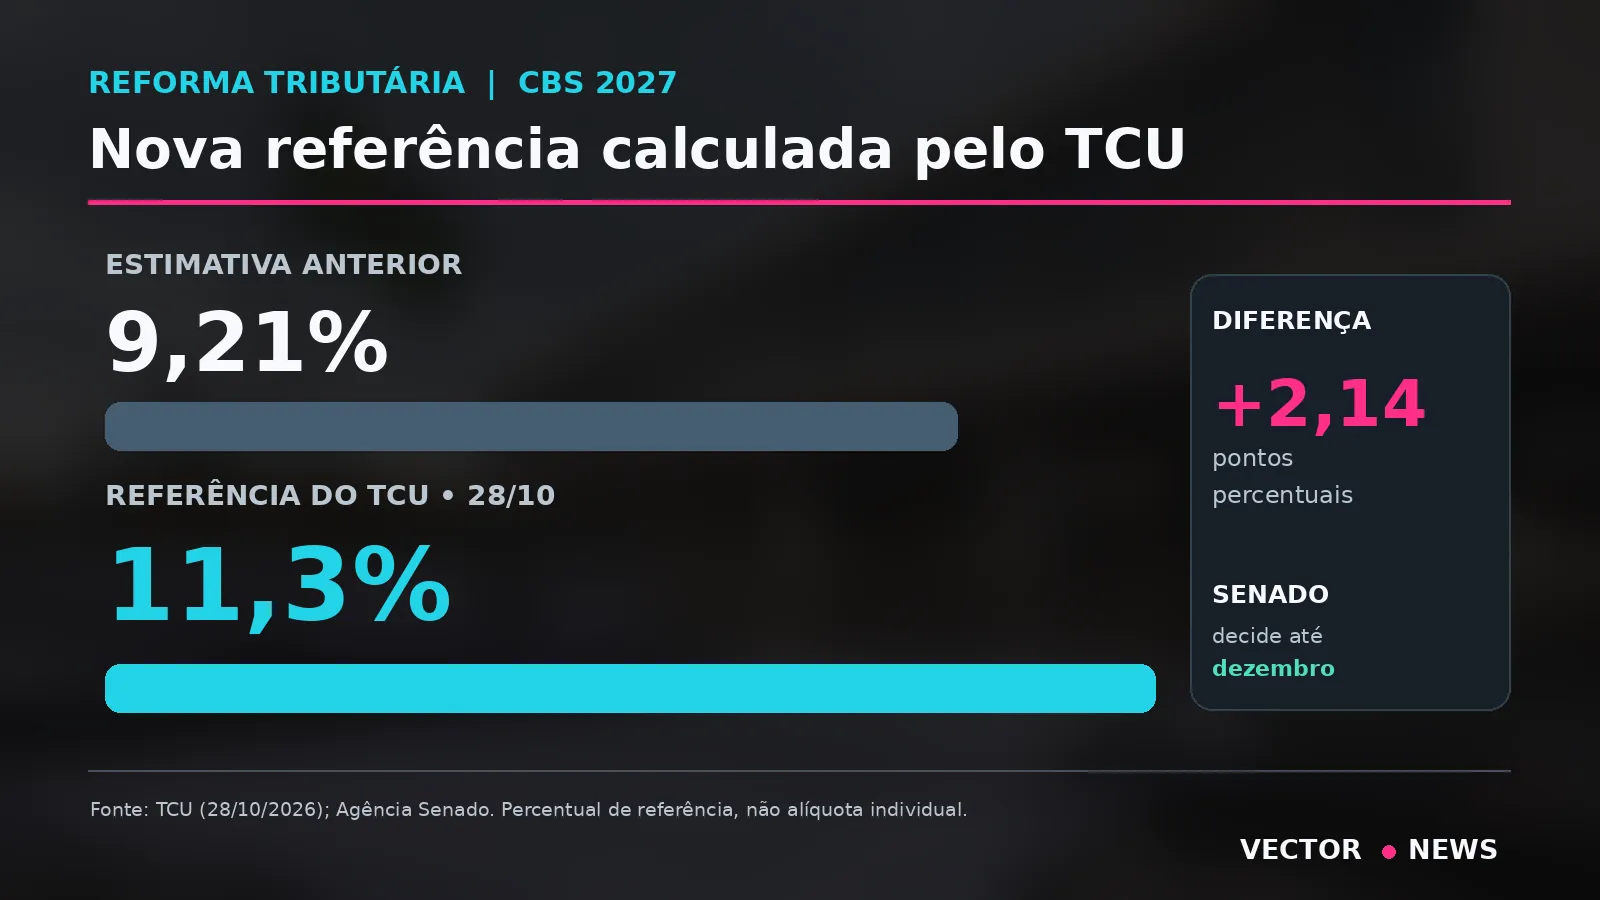
A CBS 2027 acendeu um alerta nas empresas brasileiras nesta quinta-feira (29), depois que o Tribunal de Contas da União (TCU) aprovou o cálculo da alíquota de referência do novo tributo federal sobre o consumo. O percentual de 11,3% ficou acima dos 9,21% utilizados anteriormente como referência. A diferença aumenta a preocupação de empresários com preços, contratos e margens de lucro.
A decisão foi tomada na quarta-feira (28), em sessão extraordinária do TCU. O cálculo técnico chegou a 11,3468%, arredondado para 11,3%. O resultado será encaminhado ao Senado Federal, responsável pela definição da alíquota de referência que deverá orientar o novo sistema tributário.
A Contribuição sobre Bens e Serviços substituirá o PIS e a Cofins, integrando a reforma tributária que pretende simplificar a cobrança de impostos sobre o consumo no Brasil. Entretanto, o percentual anunciado não representa necessariamente a carga efetiva que cada empresa terá de pagar, porque existem créditos tributários, alíquotas diferenciadas e regimes específicos.
Para empresários e gestores financeiros, a principal preocupação com a CBS 2027 é o tempo de adaptação. Empresas terão de avaliar sistemas de emissão de notas fiscais, formação de preços, contratos comerciais e aproveitamento de créditos. O impacto poderá variar significativamente entre comércio, indústria e serviços.
CBS 2027: o que foi aprovado pelo TCU?
O Tribunal de Contas da União aprovou a metodologia e o cálculo de referência da contribuição que substituirá tributos federais incidentes sobre o consumo. Segundo o comunicado oficial do TCU, o percentual foi definido para preservar o equilíbrio da arrecadação federal durante a transição tributária.
A alíquota calculada considera a receita dos tributos substituídos, tratamentos diferenciados, mecanismos de crédito e outros componentes previstos na legislação. O tribunal analisou 17 módulos de cálculo apresentados pela Receita Federal e desenvolveu verificações independentes.
A alíquota de referência busca manter, em termos agregados, a arrecadação prevista no novo sistema. Isso não significa que todos os setores continuarão pagando proporcionalmente a mesma carga tributária que suportam atualmente.
O resultado ainda precisa percorrer a etapa legislativa. O Senado deverá analisar o cálculo e fixar a alíquota por resolução, dentro do calendário previsto para a implantação do tributo.
Por que o novo imposto ficou acima dos 9,21% anteriores?
A diferença entre a estimativa anterior de 9,21% e o novo cálculo de 11,3468% corresponde a aproximadamente 2,14 pontos percentuais. Em termos relativos, o novo percentual é cerca de 23% superior ao parâmetro anterior, mas isso não representa automaticamente aumento de 23% nos tributos pagos pelas empresas.
A CBS 2027 considera fatores que influenciam o potencial de arrecadação, incluindo isenções, reduções de alíquota, regimes específicos e mecanismos de devolução de impostos a determinadas famílias.
Quando uma parte das operações recebe tratamento tributário favorecido, a alíquota de referência necessária para manter a arrecadação agregada pode ser maior. Esse é um dos pontos centrais do novo sistema, que combina uma regra geral com exceções estabelecidas em lei.
O painel técnico do TCU apresenta o detalhamento dos cálculos, incluindo a alíquota exata de 11,3468% e os parâmetros considerados na estimativa.
1. Empresas de serviços podem enfrentar pressão sobre preços
Um dos principais questionamentos envolve empresas que vendem serviços e possuem relativamente poucos insumos capazes de gerar créditos tributários. Dependendo das regras aplicáveis à atividade, a mudança poderá produzir efeitos diferentes daqueles observados em empresas industriais ou comerciais.
Na indústria, a aquisição de matérias-primas e outros itens tributados pode proporcionar créditos que reduzem o valor líquido devido. Já determinados prestadores de serviços podem ter uma estrutura de custos concentrada em mão de obra, que não gera necessariamente créditos equivalentes.
Por isso, especialistas ouvidos pelo InfoMoney em 29 de outubro demonstraram preocupação com possíveis aumentos de custos e com o prazo para adaptação de contratos e sistemas.
Para avaliar os impactos da CBS 2027, cada empresa deverá considerar seu regime tributário, o tipo de serviço prestado, os benefícios aplicáveis e a composição das despesas que permitem ou não a apropriação de créditos.
2. Contratos comerciais precisarão ser avaliados
Empresas que trabalham com contratos de prestação continuada, fornecimento recorrente ou preços negociados por períodos longos podem precisar revisar suas projeções financeiras para 2027.
O objetivo não é necessariamente reajustar todos os contratos imediatamente, mas identificar como a mudança legislativa poderá afetar as condições pactuadas. Cláusulas de tributação, formação de preços e responsabilidade pelo recolhimento merecem análise jurídica e contábil.
A CBS 2027 também pode entrar nas discussões entre fornecedores e compradores durante a renegociação de contratos. Entretanto, decisões sobre repasse de custos devem considerar a tributação líquida efetiva, e não apenas a alíquota nominal anunciada.
Empresas que anteciparem essas avaliações terão melhores condições de simular cenários e evitar decisões precipitadas nas semanas anteriores à entrada das novas regras.
3. Sistemas de faturamento e notas fiscais entram no radar
A implementação da reforma tributária exige mudanças operacionais. Sistemas de gestão empresarial, emissão de documentos fiscais, classificação de produtos e serviços e controles de créditos precisarão estar alinhados às exigências aplicáveis.
O ano de 2026 já faz parte da etapa de testes do novo modelo. A partir de 2027, a CBS passa a integrar uma fase mais efetiva da transição, com consequências para a apuração tributária das empresas.
Para departamentos financeiros e contábeis, a preparação envolve conferir informações cadastrais, atualizar sistemas, validar os procedimentos fiscais e compreender como a tributação deverá aparecer nos documentos emitidos.
É importante que os gestores não esperem a divulgação da alíquota definitiva para iniciar todo o trabalho de adaptação, porque parte dos requisitos operacionais decorre da própria legislação da reforma.
4. Comércio e indústria terão de analisar os créditos
A lógica do novo sistema busca reduzir a tributação em cascata. Na cobrança não cumulativa, determinados tributos pagos nas etapas anteriores podem gerar créditos que serão utilizados para compensar valores devidos nas operações seguintes.
Isso torna inadequada a simples comparação entre a CBS 2027 e as alíquotas atualmente conhecidas de PIS e Cofins sem observar a estrutura completa de cada operação.
Uma empresa pode estar submetida a uma alíquota nominal maior, mas também ter acesso a um sistema de créditos diferente do atual. Em outros casos, o resultado líquido poderá representar pressão adicional sobre custos e margens.
Além disso, o Imposto sobre Bens e Serviços (IBS), de competência estadual e municipal compartilhada, integra o modelo de IVA dual. O percentual de 11,3% refere-se apenas à CBS e não representa a soma de todos os novos tributos sobre o consumo.
Na prática, será necessário acompanhar a combinação entre CBS, IBS, regimes específicos e demais regras aplicáveis antes de estimar a carga tributária total.
5. Planejamento financeiro ganha importância para 2027
O quinto impacto envolve o orçamento empresarial. Mudanças na tributação podem alterar projeções de margem, capital de giro e necessidades de caixa, ainda que os efeitos não sejam iguais para todos os negócios.
A CBS 2027 deverá ser considerada nos estudos de cenário para o próximo exercício, juntamente com custos de pessoal, inflação, financiamento, fornecedores e expectativas de demanda.
Esse planejamento ganha relevância em um ambiente econômico que ainda convive com juros elevados. O custo do crédito e a perspectiva de mudanças na Selic influenciam decisões de investimento, como mostra a análise do Vector News sobre inflação e poder de compra no Brasil.
Um orçamento tributário atualizado permite comparar cenários e identificar quais linhas de produtos ou serviços poderão exigir ajustes, sem transformar uma estimativa nacional em previsão automática de aumento de preços.
O consumidor vai pagar mais com o novo tributo?
Não é possível afirmar que todos os preços subirão na mesma proporção. O efeito final dependerá de fatores como a tributação atual, as novas regras de crédito, a concorrência e a capacidade das empresas de repassar custos.
Em segmentos com forte competição, parte de uma eventual pressão tributária poderá ser absorvida pelas margens. Em outros, aumentos de custos podem influenciar o valor cobrado do consumidor.
A CBS 2027 foi calculada com o objetivo de preservar a arrecadação agregada de tributos federais substituídos ou reduzidos. Essa neutralidade de arrecadação não equivale à garantia de neutralidade para cada empresa, produto ou família.
Para consumidores, o efeito será percebido de maneira distinta conforme os produtos comprados, os serviços contratados e a aplicação dos tratamentos diferenciados previstos na legislação.
Quando a CBS começa a valer?
A nova contribuição entra em uma etapa importante de implementação em janeiro de 2027. A transição da reforma tributária se estende até 2033, quando o modelo de tributação sobre o consumo deverá estar integralmente implantado.
O Senado Federal será responsável por fixar a alíquota de referência após receber o cálculo do TCU. As informações divulgadas sobre a tramitação apontam dezembro como prazo decisivo para essa definição.
O percentual de referência não deve ser interpretado como cobrança uniforme e definitiva de todas as operações. A legislação prevê tratamentos distintos, e a apuração efetiva dependerá das regras aplicáveis à atividade econômica.
Como o novo imposto pode afetar estratégias de vendas?
Uma alteração na formação de preços também pode influenciar ações comerciais e de marketing. Empresas que precisam proteger margens podem reavaliar descontos, promoções, políticas de parcelamento e rentabilidade por canal de venda.
Isso se torna particularmente importante para negócios que dependem de campanhas de aquisição de clientes. Uma estratégia de gestão de tráfego pago precisa considerar a margem de contribuição real dos produtos, especialmente quando há mudanças relevantes na composição de custos.
O comportamento dos consumidores também deve entrar nessa avaliação. O Vector News já abordou a sensibilidade do público a preços e ofertas na reportagem sobre o consumidor da Black Friday.
A mesma preocupação se aplica às empresas que utilizam canais de venda direta, como o WhatsApp para vendas. Uma negociação aparentemente lucrativa pode produzir margens insuficientes quando os custos não são corretamente calculados.
CBS 2027: o que as empresas devem acompanhar agora?
Com o cálculo técnico concluído pelo TCU, a próxima etapa será a definição da alíquota de referência pelo Senado. Enquanto isso, empresas podem revisar seus modelos financeiros, verificar a preparação dos sistemas fiscais e identificar contratos mais sensíveis às alterações tributárias.
O anúncio da CBS 2027 representa um marco da reforma tributária, mas não significa que todas as empresas terão aumento automático de impostos no próximo ano.
A diferença entre a referência anterior e o novo cálculo é relevante, assim como a preocupação de setores que possuem estruturas diferentes de geração de créditos. O impacto real, entretanto, dependerá da legislação, dos regimes aplicáveis e das características de cada operação.
Para os gestores, a prioridade é transformar a nova informação em planejamento. A reforma muda não apenas a forma de recolher tributos, mas também a necessidade de compreender como impostos, preços e margens se relacionam em cada negócio.
Quer um marketing que funcione como sistema, e não como ações soltas?
Diagnóstico, posicionamento, aquisição, conteúdo e conversão em uma única operação para sua empresa crescer.