O ajuste fiscal apresentado pelo governo federal pode movimentar até R$ 60 bilhões nas contas públicas de 2027, mas não significa um corte direto desse valor em serviços ou aumento geral dos impostos. O Projeto de Lei Complementar 299/2026, protocolado em 11 de novembro, prevê reduzir incentivos tributários, restringir compensações de empresas e ampliar mecanismos de contenção de despesas. A proposta pode ser votada pelo Senado nesta quinta-feira, 12 de novembro, embora a oposição peça mais tempo para analisá-la.
A dúvida para contribuintes e empresários é quem pagará a conta. O texto atinge principalmente organizações que utilizam benefícios fiscais federais, enquanto pessoas físicas podem sentir efeitos indiretos nos preços e na oferta de serviços. Nada disso está em vigor: o PLP 299/2026 ainda depende de aprovação parlamentar.
Ajuste fiscal: o que muda no projeto de R$ 60 bilhões?
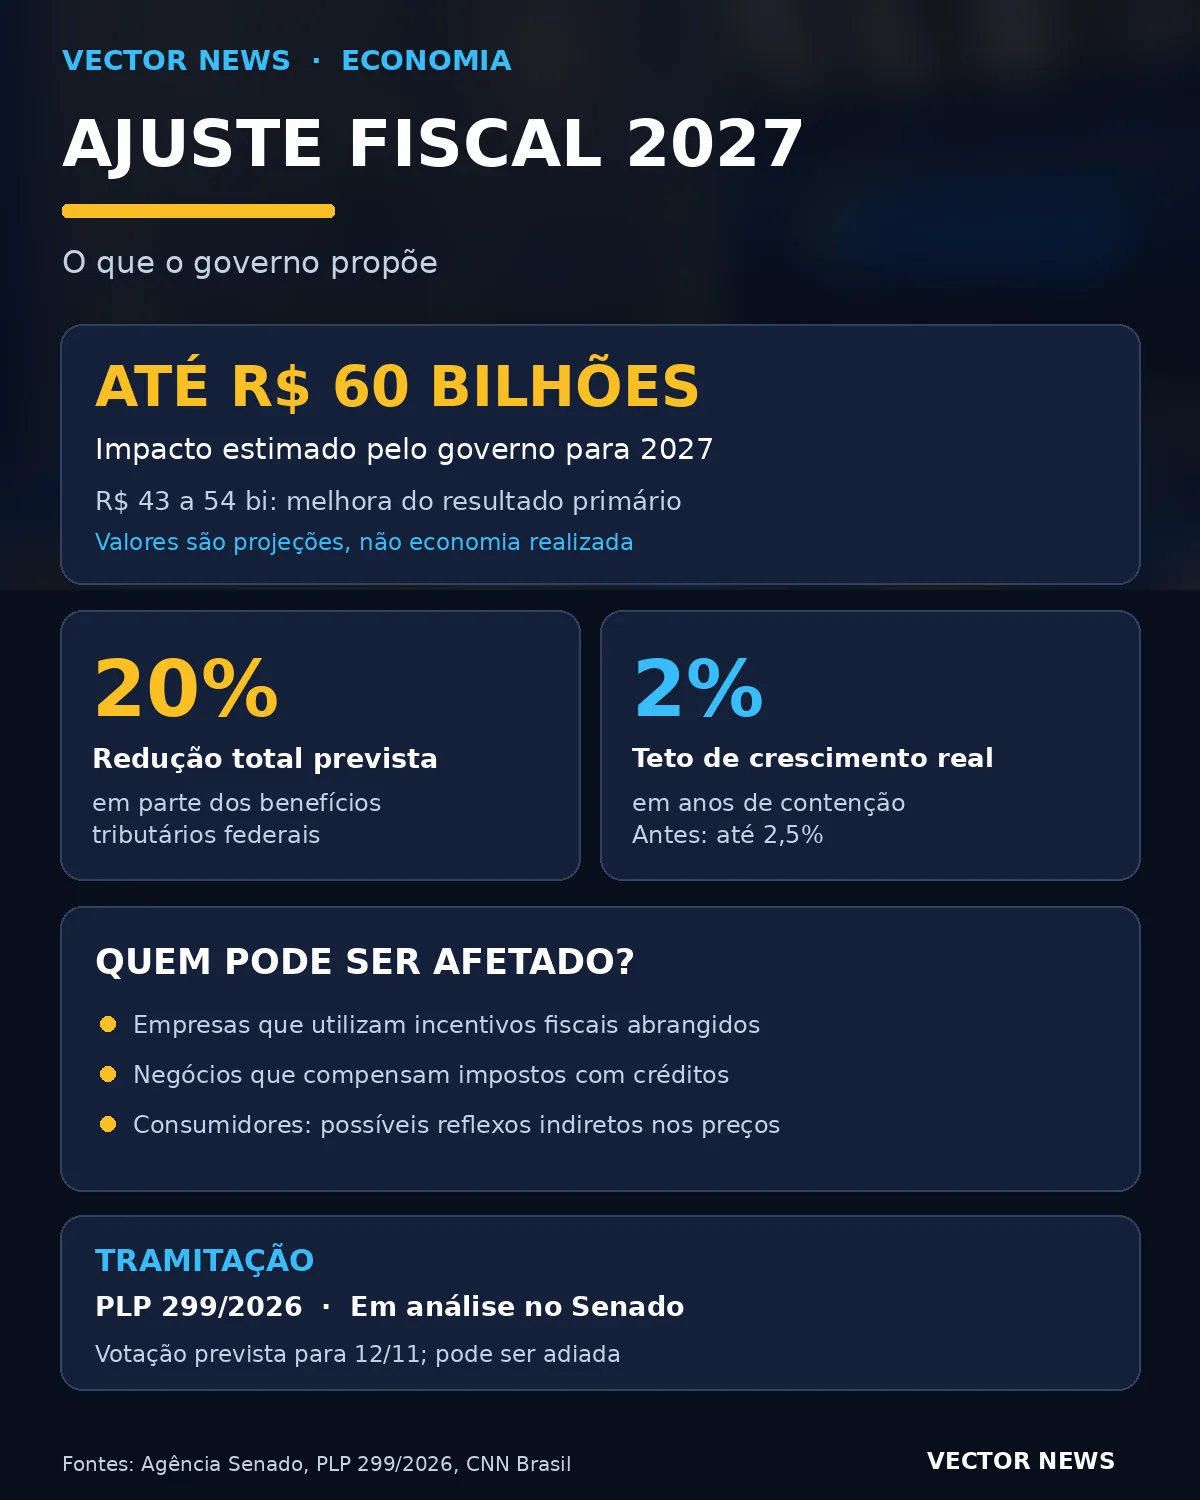
O ministro do Planejamento, Bruno Moretti, apresentou uma estimativa de impacto de R$ 50 bilhões a R$ 60 bilhões para 2027. O detalhamento da Agência Senado projeta melhora no resultado primário entre R$ 43 bilhões e R$ 54 bilhões. Os números não são contraditórios: medem efeitos fiscais com escopos diferentes e permanecem sujeitos à aprovação e à implementação das medidas.
O pacote combina receita adicional e menor espaço para despesas. A regra proposta permite que, em anos com medidas de contenção, o crescimento real do gasto seja limitado a 2%, ante o teto de 2,5% previsto no arcabouço. Crescimento real é a expansão acima da inflação. O governo também pretende bloquear despesas com maior intensidade se a arrecadação não sustentar o centro da meta fiscal.
Quais benefícios tributários podem perder espaço?
Um dos pontos centrais do ajuste fiscal é ampliar a redução linear de determinados incentivos federais de 10% para 20%, somando uma nova redução à estabelecida pela Lei Complementar 224/2025. Segundo a CNN Brasil, o acréscimo deve elevar a arrecadação em cerca de R$ 15 bilhões.
Gasto tributário é receita que o governo deixa de receber ao conceder isenção, crédito presumido, alíquota reduzida ou tratamento favorecido. O corte de 20% não deve ser confundido com uma nova alíquota de imposto de 20%. Também não significa que todas as empresas perderão exatamente um quinto de seus benefícios, porque o alcance depende das exceções e das regras de cada regime.
Quem paga a conta e quais setores são afetados?
Empresas que utilizam incentivos federais sujeitos à redução tendem a enfrentar maior custo tributário. O impacto pode atingir atividades industriais, comerciais e de serviços que tenham regimes favorecidos abrangidos pela lei. Sem analisar a situação fiscal de cada negócio, não é possível afirmar que determinado setor inteiro sofrerá aumento uniforme.
Há ainda uma proposta de limitar compensações tributárias, mecanismo pelo qual empresas usam créditos reconhecidos para quitar impostos. Isso pode exigir maior desembolso de caixa no curto prazo, mesmo quando o crédito continua existindo. Segundo a Agência Senado, a contenção de compensações poderia contribuir com R$ 12,8 bilhões a R$ 18,3 bilhões para o resultado fiscal projetado.
As empresas devem acompanhar a redação final, identificar incentivos utilizados e revisar cenários de caixa para 2027. Para pequenos negócios, a orientação é não presumir mudança automática nas regras do Simples Nacional sem verificar se seu enquadramento foi efetivamente alcançado. O ajuste fiscal não autoriza calcular novos tributos antes da regulamentação definitiva.
Pessoas físicas pagarão mais imposto?
O projeto não estabelece, de maneira geral, uma nova tabela de Imposto de Renda das pessoas físicas nem uma cobrança adicional linear sobre salários. O efeito mais provável para consumidores é indireto: negócios que perderem incentivos poderão tentar repassar parte dos custos a preços, reduzir margens ou rever investimentos.
Essas são possibilidades econômicas, não aumentos já confirmados. A repercussão dependerá da concorrência, da demanda e da composição dos tributos. A medida é diferente do Imposto Seletivo previsto para 2027, cuja estrutura integra a reforma tributária e tem objetivos específicos.
Quais despesas públicas o ajuste fiscal pretende conter?
Além da trava de crescimento, a proposta amplia instrumentos de contingenciamento, que é o bloqueio temporário de valores autorizados no Orçamento. Também permite aproveitar até 40% de determinados superávits financeiros de fontes vinculadas, preservando exceções para áreas protegidas pela legislação.
O texto discute limites para compensações previdenciárias, financiamento às exportações e repasses compensatórios, além de estabelecer prazo de 120 dias para o Congresso examinar regras sobre parcelas remuneratórias acima do teto do funcionalismo. A revisão dos chamados supersalários é defendida pelo governo como controle de privilégios, mas depende de legislação específica.
Outra mudança exclui determinadas receitas extraordinárias de petróleo do cálculo de bases usadas para pisos de despesas. O governo argumenta que receitas temporárias não devem sustentar obrigações permanentes. Críticos pedem avaliação dos reflexos sobre recursos disponíveis para políticas públicas, mesmo quando os mínimos constitucionais são preservados.
O que o governo defende sobre o projeto?
Para Bruno Moretti, o ajuste fiscal oferece instrumentos para estabilizar a dívida pública e garantir maior previsibilidade ao Orçamento de 2027. O ministro afirma que a proposta procura preservar despesas essenciais e corrigir benefícios tributários que não entregam os resultados esperados.
O relator Eduardo Braga, do MDB do Amazonas, sustenta que as regras são necessárias para viabilizar a peça orçamentária e financiar políticas públicas. Segundo a Agência Senado, ele descreve parte dos mecanismos como autorizativos, não como cortes obrigatórios e imediatos.
Quais são as críticas da oposição?
Parlamentares de oposição contestam principalmente a velocidade da tramitação e a falta de tempo para examinar efeitos fiscais e setoriais. A senadora Damares Alves, do Republicanos do Distrito Federal, argumentou que a complexidade do tema exige estudo. Magno Malta, do PL do Espírito Santo, afirmou que não deveria votar sem conhecer o conteúdo integral.
Tereza Cristina, do PP de Mato Grosso do Sul, considerou meritória a discussão sobre contenção de gastos, mas pediu prazo adicional para análise. Essas manifestações, registradas pela Agência Senado, mostram que a divergência envolve o procedimento e o mérito de medidas específicas, não uma posição única de toda a oposição.
Senado vota o ajuste fiscal hoje?
A sessão de quarta-feira, 11 de novembro, foi suspensa e havia previsão de retomada às 16h desta quinta-feira, 12. Davi Alcolumbre admitiu adiar a análise para a semana seguinte se não houver condições de consenso. Até a última checagem do registro legislativo, o PLP permanecia em tramitação, sem aprovação definitiva.
Se aprovado pelo Senado, o projeto ainda precisará seguir as etapas legislativas aplicáveis antes de produzir efeitos. O ajuste fiscal também será analisado à luz de outras pressões do Orçamento, incluindo a evolução de benefícios sociais e das regras de aposentadoria em 2027.
Para o cidadão, a orientação é distinguir estimativas de medidas já válidas e acompanhar os próximos textos oficiais. Para empresas, o essencial é avaliar exposição a incentivos e créditos tributários. Em temas complexos como o ajuste fiscal, um portal de notícias próprio pode ajudar organizações a comunicar mudanças regulatórias com clareza e fontes verificáveis.
Quer um marketing que funcione como sistema, e não como ações soltas?
Diagnóstico, posicionamento, aquisição, conteúdo e conversão em uma única operação para sua empresa crescer.