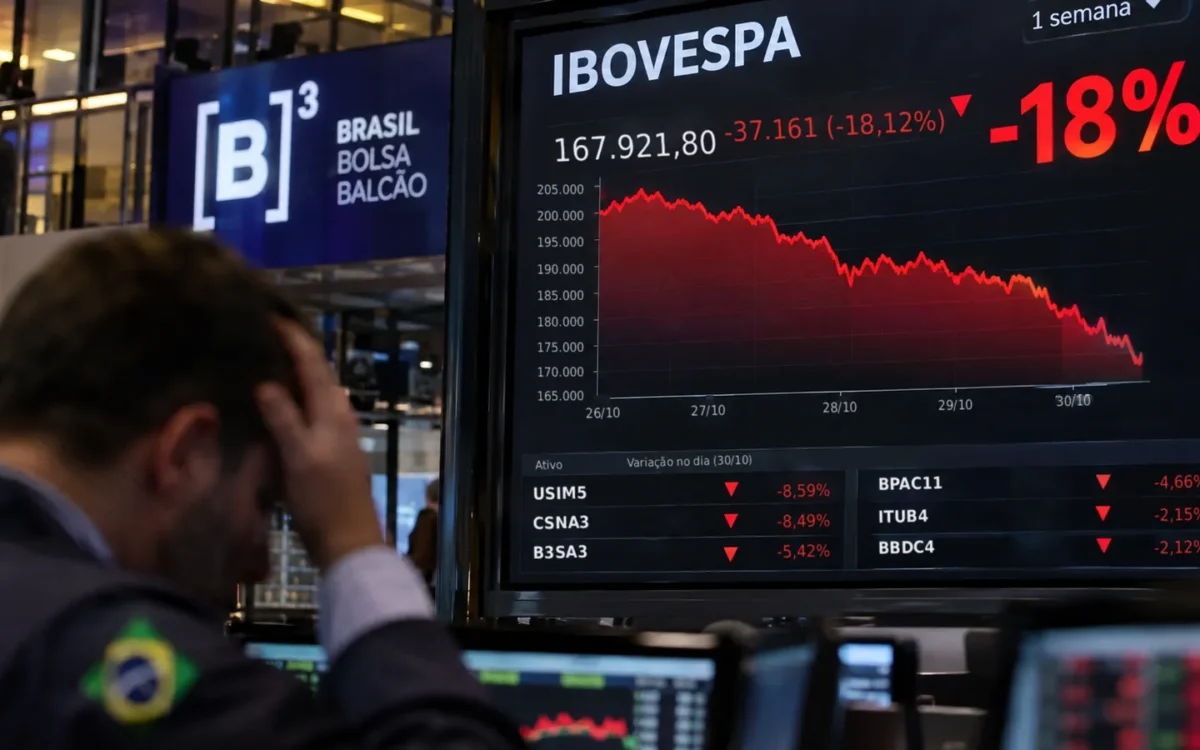
O Copom novembro começa nesta terça-feira (3) com uma pergunta que vale dinheiro para qualquer pessoa com conta em banco: os juros vão parar de cair? Há duas semanas, quase todo o mercado dava como certo mais um corte. Depois da reeleição de Lula, da pior semana da Bolsa em décadas e do dólar acima de R$ 5,40, essa certeza virou pó. E a resposta muda quanto rende o seu dinheiro já no mês que vem.
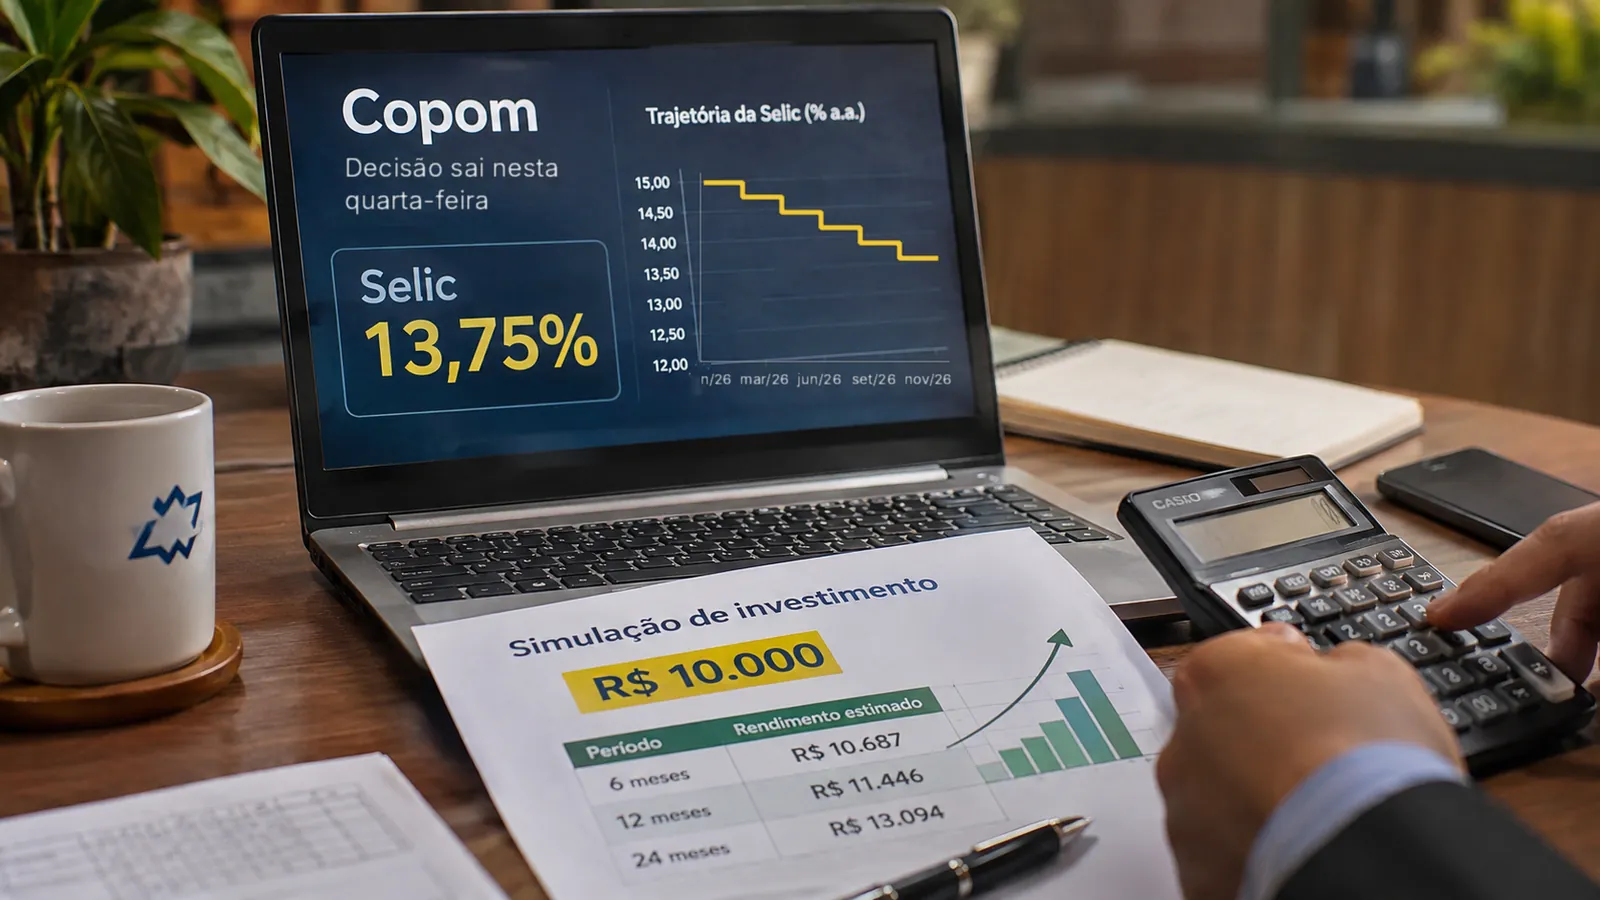
A decisão do Copom novembro sai na quarta-feira (4), às 18h30. A Selic está hoje em 13,75% ao ano, depois de uma sequência de cinco cortes em 2026. A seguir, você vê o que está em jogo, o que dizem os economistas e, no fim, a conta exata de quanto rendem R$ 10 mil se os juros ficarem onde estão.
Copom novembro: por que a aposta de corte desabou
Nas opções negociadas na B3, a chance de um novo corte no Copom novembro caiu de 76% para cerca de 26% a 30%, segundo levantamento publicado pelo InfoMoney. A manutenção em 13,75% passou a ser o cenário dominante, com perto de 70% das apostas.
Três fatores explicam a virada:
- Dólar em disparada: a moeda subiu cerca de 9% na semana seguinte à eleição e fechou sexta-feira (30) em R$ 5,44. Dólar caro encarece importados e combustíveis e pressiona a inflação.
- Risco fiscal: o mercado tinha apostado em mudança de governo e de política econômica. Com a reeleição, essas apostas foram desmontadas e a percepção de risco subiu.
- Petróleo pressionado: a tensão no Estreito de Ormuz, onde o Irã relata petroleiros incendiados, mantém o barril em alta.
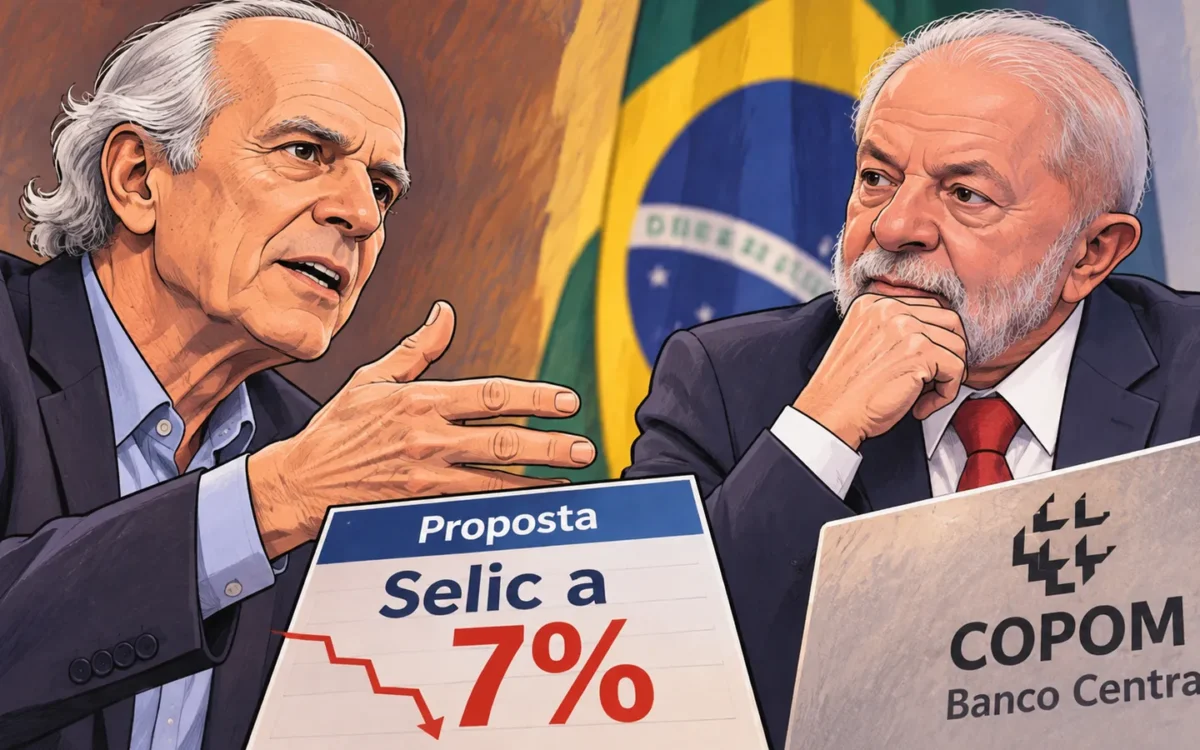
Já analisamos aqui no Vector News a proposta de André Lara Resende de levar a Selic a 7%, que agitou a semana. O mercado, porém, caminha na direção oposta.
O que dizem os economistas antes do Copom novembro
O Boletim Focus divulgado nesta terça, véspera da decisão do Copom novembro, mostra o tamanho da mudança. Segundo o relatório do Banco Central, a projeção para a Selic no fim de 2026 subiu de 13,25% para 13,50%. A do dólar saltou de R$ 5,05 para R$ 5,34. O IPCA esperado foi de 5,19% para 5,22%, e o PIB recuou de 1,80% para 1,76%.
As visões se dividem em três grupos:
- Pausa com recado duro: Guilherme Ghidetti, da Jera Capital, e Gabriel Magno, da AW Capital, esperam um Banco Central firme, que interrompa os cortes.
- Último corte: o Bradesco ainda projeta redução de 0,25 ponto, para 13,50%. Leandro Padulla, da ASA, não descarta, mas vê menos espaço.
- Alta no radar: Bernardo Feijó, da Kapitalo, acha que a discussão mais provável daqui para frente é de aumento de juros.
Segundo a Forbes, a pausa no Copom novembro é a leitura majoritária entre as casas de análise.
Quanto rendem R$ 10 mil com a Selic em 13,75%
Se o Copom novembro mantiver a taxa, o CDI segue perto de 13,65% ao ano. Fizemos a conta para R$ 10 mil aplicados por 12 meses:
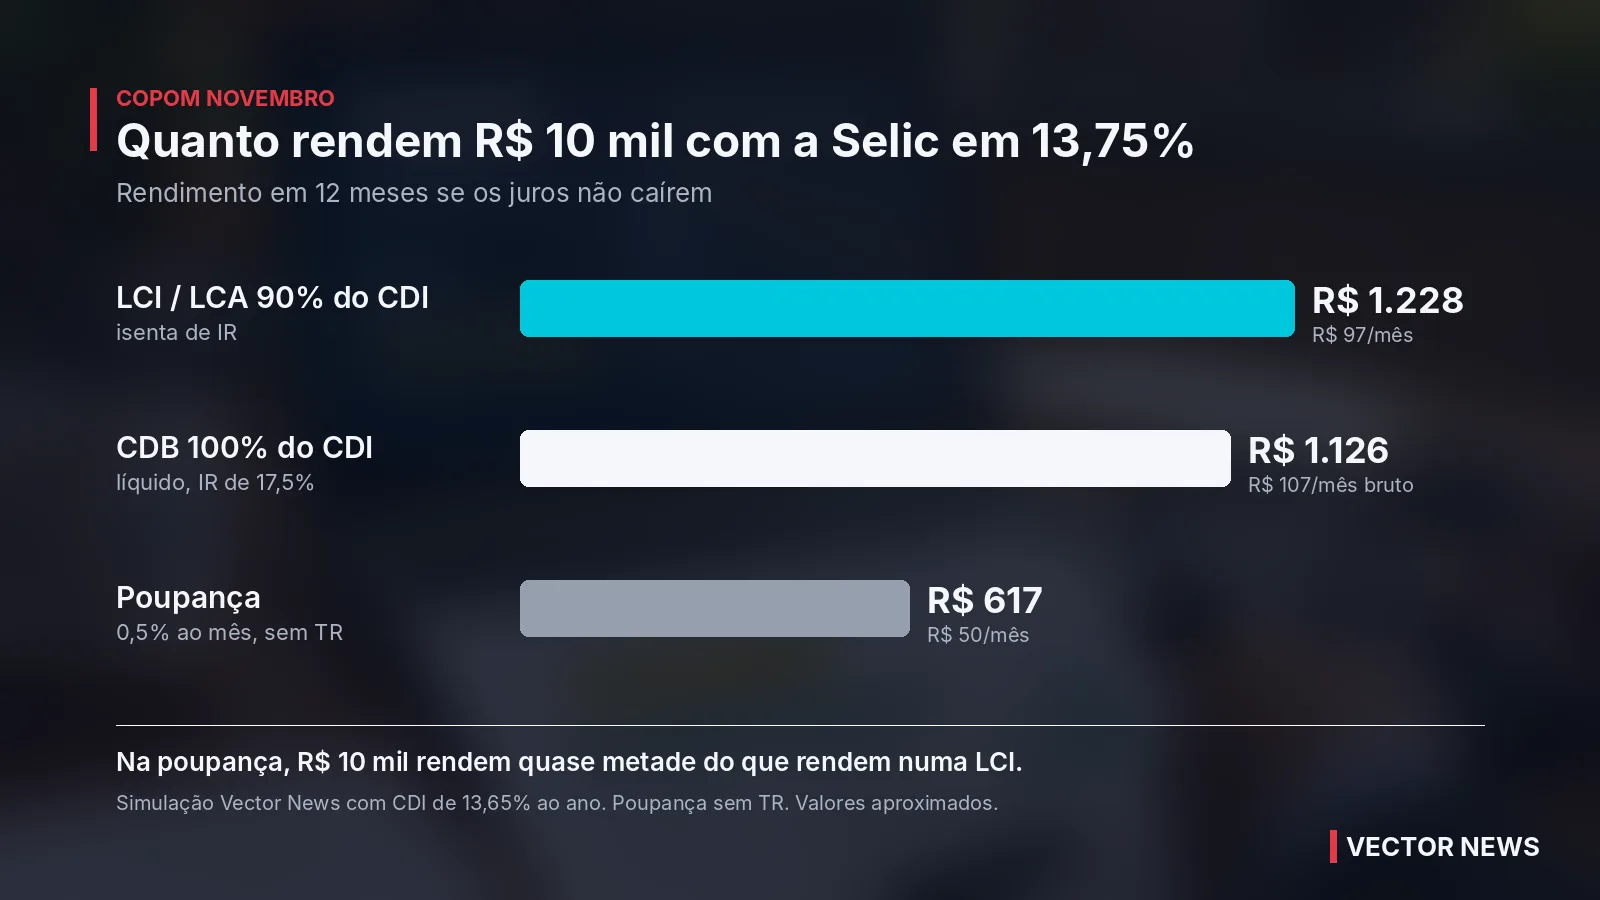
- CDB 100% do CDI: cerca de R$ 107 por mês, ou R$ 1.365 brutos em um ano. Com o Imposto de Renda de 17,5% (prazo entre 361 e 720 dias), sobram aproximadamente R$ 1.126 líquidos.
- LCI ou LCA a 90% do CDI: cerca de R$ 97 por mês e R$ 1.228 em um ano, sem imposto. Por ser isenta, ganha do CDB nessa comparação.
- Poupança: com a Selic acima de 8,5%, rende 0,5% ao mês mais a TR. São cerca de R$ 50 por mês e R$ 617 em um ano, quase metade da LCI.
A diferença entre deixar o dinheiro na poupança e numa LCI é de mais de R$ 600 por ano a cada R$ 10 mil. Para quem tem R$ 50 mil parados, são mais de R$ 3 mil.
E se o Copom novembro cortar ou subir os juros?
Um corte de 0,25 ponto tiraria cerca de R$ 25 por ano do rendimento bruto de cada R$ 10 mil no CDB. É pouco no bolso do investidor, mas o efeito no crédito é maior: juros menores aliviam o rotativo do cartão, o financiamento de veículos e o capital de giro das empresas.
Já uma sinalização de alta teria o efeito contrário. Para quem tem dívida, cada ponto a mais na Selic encarece parcelas. Para empresas, o custo de financiar estoques para a Black Friday e o Natal sobe justamente no período de maior venda do ano.
O que observar no comunicado do Copom novembro
Mais importante que a decisão em si será o texto do comunicado. É ele que vai indicar se a porta fica aberta para cortes na última reunião do ano, em dezembro. Fique atento a três sinais:
- Menção ao câmbio: se o BC citar o dólar como risco relevante para a inflação, a pausa tende a ser longa.
- Expectativas desancoradas: o IPCA projetado de 5,22% está acima do teto da meta. Se o comitê destacar isso, cresce a chance de alta em 2027.
- Política fiscal: qualquer cobrança mais direta ao governo recém-reeleito vai ser lida como recado político.
A agenda da semana ainda traz o Caged de setembro, com projeção de 150 mil vagas formais, e o balanço do Itaú do terceiro trimestre, que sai nesta terça. O mundo também pesa: os Estados Unidos votam hoje nas eleições de meio de mandato, que podem mexer com o dólar.
O que fazer com o seu dinheiro agora
Para o investidor, juros parados em 13,75% depois do Copom novembro significam que a renda fixa continua pagando muito bem. Títulos isentos como LCI e LCA seguem competitivos, e o Tesouro Selic mantém liquidez diária. Antes de qualquer decisão, vale conferir prazos, garantia do FGC e o seu objetivo.
Para empresas, o cenário reforça um ponto: com juros e dólar voláteis, depender só de mídia paga para vender ficou mais caro e imprevisível. Ter um canal próprio de conteúdo, como um portal da marca, é um ativo que não sobe de preço quando o câmbio dispara. É esse o trabalho que a Vector Marketing & Conteúdo faz para empresas.
A decisão do Copom novembro sai na quarta-feira, às 18h30. O Vector News publica o resultado e a nova conta do seu rendimento logo depois. Enquanto isso, veja também por que Christine Lagarde deixa o BCE e o que isso muda para os juros no mundo.
Quer um marketing que funcione como sistema, e não como ações soltas?
Diagnóstico, posicionamento, aquisição, conteúdo e conversão em uma única operação para sua empresa crescer.