O mercado voltou a projetar inflação acima do teto da meta em 2026. Para as empresas, o efeito pode aparecer nos juros, no crédito, no consumo, nos custos e, principalmente, na margem.
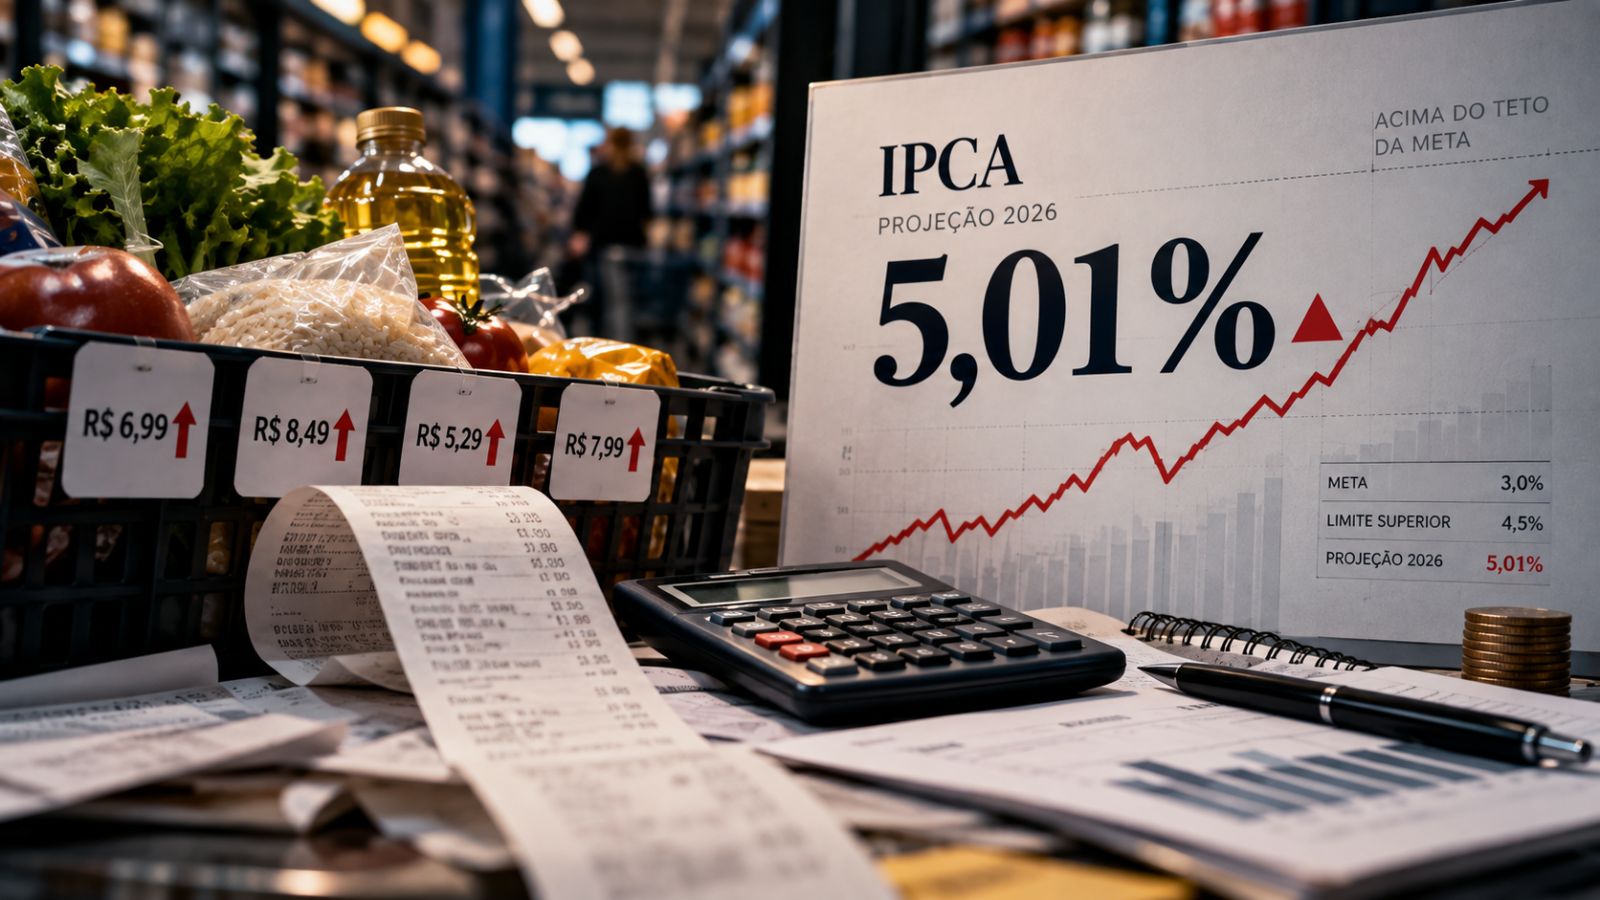
A inflação acima de 5% voltou ao radar da economia brasileira. O Boletim Focus divulgado pelo Banco Central nesta segunda-feira, 5 de outubro, elevou de 4,99% para 5,01% a projeção do mercado para o IPCA de 2026. Foi a terceira alta consecutiva da estimativa.
Pode parecer uma mudança pequena. Dois centésimos de ponto percentual dificilmente alterariam, sozinhos, a estratégia de uma empresa.
O problema está no que o número representa.
A meta de inflação é de 3%, com intervalo de tolerância entre 1,5% e 4,5%. Portanto, uma projeção de 5,01% significa que o mercado voltou a esperar uma inflação acima do limite superior desse intervalo. Agência Brasil
E é aqui que a discussão deixa de ser apenas sobre quanto custará o supermercado.
Para as empresas, inflação persistente pode significar juros elevados por mais tempo, crédito caro, consumidores mais seletivos, fornecedores reajustando preços e maior dificuldade para preservar margens.
A cadeia é relativamente simples:
inflação → juros → crédito → consumo → faturamento → margem
É por isso que acompanhar a inflação importa até para uma empresa que aparentemente não tem qualquer relação com o mercado financeiro.
Inflação acima de 5% não significa apenas preços mais altos
Quando se fala em inflação, a associação mais imediata é com o preço dos produtos.
O café ficou mais caro. A conta de energia aumentou. O fornecedor reajustou a tabela. O aluguel subiu.
Tudo isso importa.
Mas, para quem administra uma empresa, existe uma segunda camada menos visível e potencialmente mais relevante: a inflação influencia a política de juros do Banco Central.
A Selic é uma das principais ferramentas utilizadas para tentar controlar a inflação. Juros mais altos encarecem o crédito e tendem a reduzir consumo e investimento, diminuindo parte da pressão sobre os preços.
O efeito colateral é conhecido: o dinheiro também fica mais caro para as empresas.
Segundo o próprio Banco Central, a Selic está atualmente em 13,75% ao ano. Já o Focus divulgado nesta semana mantém a expectativa de 13,5% no encerramento de 2026. Banco Central do Brasil
Ou seja, a discussão não é apenas sobre inflação.
É também sobre quanto tempo os juros poderão continuar elevados.
Por que a inflação acima de 5% pode dificultar a queda dos juros
Imagine uma empresa que estava planejando 2027 considerando uma trajetória relativamente rápida de redução dos juros.
Ela pode ter decidido abrir uma unidade, ampliar estoque, trocar equipamentos ou contratar financiamento contando com um custo de capital menor.
Se as expectativas de inflação voltam a subir, essa conta pode mudar.
Não porque uma projeção de 5,01% determine automaticamente o que o Banco Central fará, mas porque inflação e expectativas são componentes relevantes para as decisões de política monetária.
Quanto mais difícil for levar a inflação de volta à meta, menor tende a ser o espaço para reduções agressivas dos juros.
E isso produz uma consequência importante:
juros determinam quais projetos empresariais conseguem sair do Excel e chegar ao mundo real.
Um investimento que oferece retorno interessante com determinada taxa de financiamento pode deixar de fazer sentido quando o custo do dinheiro aumenta.
Crédito caro chega ao caixa das empresas
A Selic não é a taxa que uma pequena ou média empresa encontra diretamente no banco.
Entre a taxa básica e o financiamento efetivamente oferecido entram risco de crédito, inadimplência, prazo, garantias, custos operacionais e o spread da instituição financeira.
Mas o ambiente de juros influencia essa equação.
Para uma empresa, isso aparece em decisões extremamente concretas.
Capital de giro.
Antecipação de recebíveis.
Financiamento de estoque.
Compra de máquinas.
Expansão de lojas.
Renegociação de dívidas.
Parcelamento oferecido ao consumidor.
Quando o custo financeiro permanece elevado, algumas dessas decisões simplesmente deixam de fechar a conta.
Uma empresa pode estar vendendo e, ainda assim, ter dificuldade para financiar o intervalo entre pagar fornecedores e receber dos clientes.
É por isso que inflação e juros não pertencem apenas às páginas de economia.
Eles chegam ao fluxo de caixa.
O consumidor também começa a fazer escolhas
Existe outro caminho pelo qual a inflação acima de 5% pode chegar às empresas: o orçamento das famílias.
Quando despesas essenciais ocupam uma parcela maior da renda, sobra menos espaço para outras categorias de consumo.
O consumidor não necessariamente para de comprar tudo.
Ele reorganiza prioridades.
Pode adiar a troca do celular, escolher uma marca mais barata, reduzir a frequência em restaurantes, viajar menos, procurar promoções ou parcelar uma compra que antes faria à vista.
Para o marketing, isso muda bastante coisa.
Preço passa a ter peso maior na decisão. Promoções precisam ser mais inteligentes. A comunicação de valor se torna mais importante. E marcas que não conseguem explicar por que custam mais podem enfrentar maior resistência.
Isso ajuda a entender por que inflação não deve ser tratada apenas como assunto do departamento financeiro.
Ela também altera comportamento de consumo.
O problema aparece quando a empresa não consegue repassar o custo
Imagine que os custos de uma empresa aumentaram 7%.
O caminho aparentemente óbvio seria aumentar os preços na mesma proporção.
Na prática, nem sempre é possível.
Se o consumidor estiver mais cauteloso e a concorrência continuar agressiva, um reajuste integral pode reduzir vendas.
A empresa então enfrenta três possibilidades.
Repassar todo o aumento e correr o risco de perder volume.
Repassar apenas uma parte.
Ou absorver o aumento.
É na segunda e na terceira opções que a inflação começa a aparecer diretamente na margem.
Uma empresa pode continuar faturando mais em valores nominais e, ainda assim, estar economicamente pior.
Essa distinção é fundamental.
Faturamento maior não significa necessariamente crescimento real.
Se preços, salários, fornecedores, energia, aluguel, logística e capital aumentam simultaneamente, parte do crescimento da receita pode simplesmente estar compensando custos maiores.
Inflação, juros e consumo formam uma cadeia
Essa sequência ajuda a entender por que um indicador aparentemente distante pode chegar rapidamente à operação de uma empresa.
A inflação pressiona a política monetária.
Os juros influenciam o custo do crédito.
O crédito interfere no consumo e no investimento.
E consumo e investimento chegam ao faturamento das empresas.
Não é uma relação automática nem perfeitamente linear. Existem câmbio, emprego, renda, confiança, política fiscal e diversos outros fatores interferindo nesse percurso.
Mas ignorar essa cadeia é administrar olhando apenas para o retrovisor.
O cenário fica mais interessante quando olhamos o PIB
O mesmo Focus que elevou a projeção do IPCA para 5,01% reduziu ligeiramente a expectativa de crescimento da economia brasileira em 2026.
A projeção para o PIB passou de 1,86% para 1,85%. Agência Brasil
Isoladamente, a diferença é mínima.
Mas a combinação é mais importante que os centésimos:
inflação projetada mais alta + crescimento projetado ligeiramente menor.
Para empresas, esse cenário exige atenção porque custos podem continuar pressionados enquanto a capacidade de aumentar preços encontra um consumidor mais sensível.
É um ambiente muito diferente daquele em que inflação alta vem acompanhada de demanda extremamente forte.
E o dólar abaixo de R$ 5 não ajuda?
Ajuda em algumas frentes.
Uma moeda brasileira mais valorizada pode reduzir o custo em reais de produtos, componentes e insumos importados. Dependendo do setor, isso pode aliviar pressões inflacionárias.
É justamente o efeito que explicamos na nossa análise sobre dólar abaixo de R$ 5 e seus impactos para empresas e consumidores.
O próprio Banco Central apontou que a apreciação cambial contribuiu para reduzir a inflação importada em 2025. Banco Central do Brasil
Mas câmbio é apenas uma das forças que determinam a inflação.
Serviços, alimentos, energia, salários, expectativas e condições de demanda também entram nessa conta.
Por isso, um dólar mais baixo pode ajudar sem necessariamente resolver o problema.
A Bolsa subiu apostando em um cenário melhor
Existe ainda uma aparente contradição interessante.
Na segunda-feira após o primeiro turno, o Ibovespa disparou, com bancos, varejistas e empresas ligadas à economia doméstica entre os principais destaques.
Como mostramos na nossa análise sobre a Bolsa depois da eleição, parte dessa valorização está relacionada à mudança das expectativas sobre juros, crédito e atividade econômica.
Mas expectativa não é realidade.
O mercado financeiro tenta antecipar o futuro.
A inflação será uma das variáveis que determinarão se parte desse futuro poderá realmente acontecer.
Uma trajetória mais consistente de desinflação aumenta o espaço para juros menores.
Uma inflação resistente torna esse caminho mais complicado.
É exatamente por isso que Bolsa e inflação precisam ser analisadas juntas.
Para as empresas, a pergunta não é apenas quanto os preços vão subir
A discussão estratégica deveria ser outra.
O que acontece com o negócio se os juros permanecerem elevados por mais tempo do que imaginávamos?
Essa pergunta pode mudar decisões sobre estoque, investimento, expansão, contratação, financiamento e política comercial.
Uma empresa que depende fortemente de capital de giro precisa acompanhar o custo do crédito.
Uma varejista precisa observar a capacidade de financiamento do consumidor.
Uma indústria precisa acompanhar custos de insumos e investimento.
Uma empresa de serviços precisa entender quanto do reajuste conseguirá repassar sem comprometer demanda.
E praticamente todas precisam rever projeções com frequência.
Em períodos de maior incerteza, trabalhar com apenas um cenário pode ser perigoso.
Na nossa análise sobre marketing em tempos de crise, mostramos por que momentos de incerteza exigem mais capacidade de adaptação, e não simplesmente cortes indiscriminados.
A lógica financeira é semelhante.
Empresas precisam olhar para margem, não apenas para receita
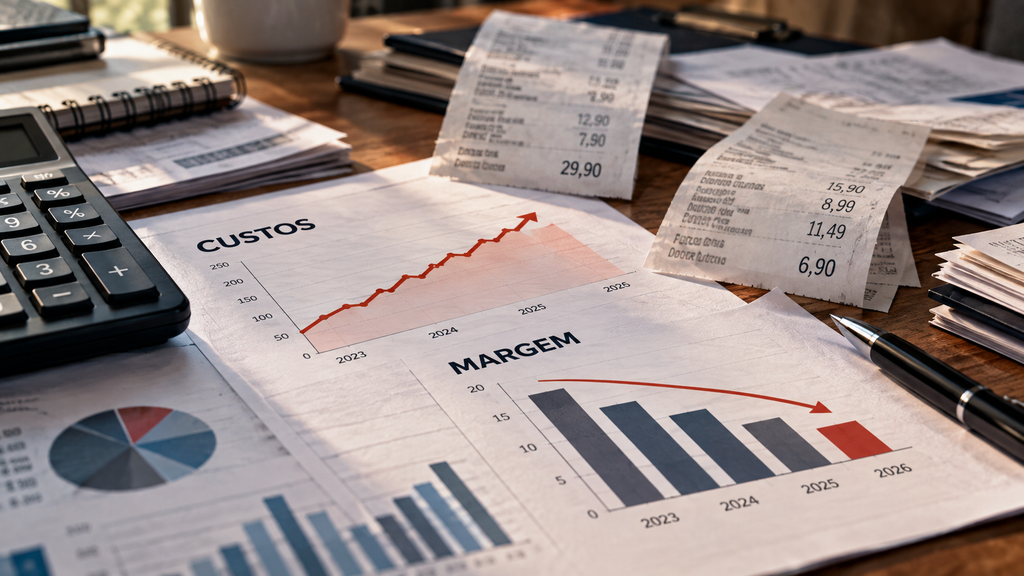
Quando custos aumentam mais rápido do que a capacidade de reajustar preços, a pressão aparece diretamente na margem das empresas.Em um ambiente inflacionário, acompanhar apenas faturamento pode produzir uma leitura enganosa do negócio.
Imagine uma empresa que faturava R$ 1 milhão e passa a faturar R$ 1,05 milhão.
À primeira vista, houve crescimento de 5%.
Mas se os custos necessários para gerar aquela receita aumentaram mais do que isso, a empresa pode ter crescido no relatório comercial e encolhido economicamente.
Por isso, indicadores como margem bruta, margem operacional, custo de aquisição, ticket médio, prazo de recebimento e necessidade de capital de giro se tornam ainda mais importantes.
A inflação muda preços.
Mas também muda a qualidade do crescimento.
Inflação acima de 5% não é uma sentença
Há uma distinção importante antes de transformar o Focus em previsão definitiva.
O Boletim Focus reúne projeções de instituições e participantes do mercado. Não é uma previsão oficial do Banco Central e pode mudar semanalmente.
Aliás, muda.
É exatamente para isso que o relatório existe: registrar como as expectativas estão evoluindo.
Portanto, 5,01% não significa que o IPCA necessariamente terminará 2026 nesse patamar.
O que o número revela é que a mediana das expectativas voltou a superar 5%, depois de três semanas consecutivas de alta. Agência Brasil
Para empresas, talvez esse seja o dado mais importante.
Não é apenas onde a inflação está.
É para onde as expectativas estão apontando.
O que acompanhar daqui para frente
O comportamento da inflação nos próximos meses ajudará a determinar quanto espaço o Banco Central terá para continuar reduzindo a Selic.
Empresas deveriam observar especialmente a evolução do IPCA, as expectativas do Focus, as próximas decisões do Copom e os sinais vindos de crédito e consumo.
O Banco Central disponibiliza publicamente tanto o Boletim Focus quanto as informações e decisões do Copom.
Não porque todo empresário precise virar economista.
Mas porque juros, inflação e crédito acabam aparecendo no negócio mesmo quando ninguém da empresa está olhando para eles.
A inflação acima de 5% é um bom exemplo.
O número aparece primeiro em um relatório econômico.
Depois pode chegar ao banco.
Do banco, ao financiamento.
Do financiamento, ao consumidor.
E do consumidor, ao caixa da empresa.
É nesse momento que um indicador aparentemente abstrato deixa de ser notícia e passa a ser gestão.
Perguntas frequentes
O que significa inflação acima de 5%?
Neste caso, significa que a mediana das instituições consultadas pelo Banco Central no Boletim Focus passou a projetar IPCA de 5,01% para 2026. Isso coloca a projeção acima do limite superior de 4,5% do intervalo de tolerância da meta.
A inflação acima de 5% significa que a Selic vai subir?
Não necessariamente. A inflação é apenas uma das variáveis consideradas pelo Banco Central. Atividade econômica, expectativas, câmbio, cenário internacional e riscos fiscais também influenciam as decisões. O Focus atualmente projeta Selic de 13,5% no fim de 2026. Agência Brasil
Como a inflação afeta pequenas e médias empresas?
Pode aumentar custos de fornecedores, energia, aluguel e salários, além de contribuir para juros e crédito mais caros. Ao mesmo tempo, pode reduzir o poder de compra dos consumidores e dificultar o repasse integral dos custos aos preços.
Por que empresas devem acompanhar o Boletim Focus?
Porque as expectativas para inflação, juros, PIB e câmbio ajudam a identificar mudanças no ambiente econômico que podem afetar custos, demanda, crédito e decisões de investimento.
Quer um marketing que funcione como sistema, e não como ações soltas?
Diagnóstico, posicionamento, aquisição, conteúdo e conversão em uma única operação para sua empresa crescer.